Por Rogério Buchala
Dizer que o Bolsa Família é simplesmente “dinheiro dado a quem não produz” pode funcionar como frase de efeito. Como explicação econômica, porém, deixa de lado uma questão elementar: para que alguém produza e venda, é preciso que exista alguém com renda para comprar. Produção e consumo são partes da mesma engrenagem.
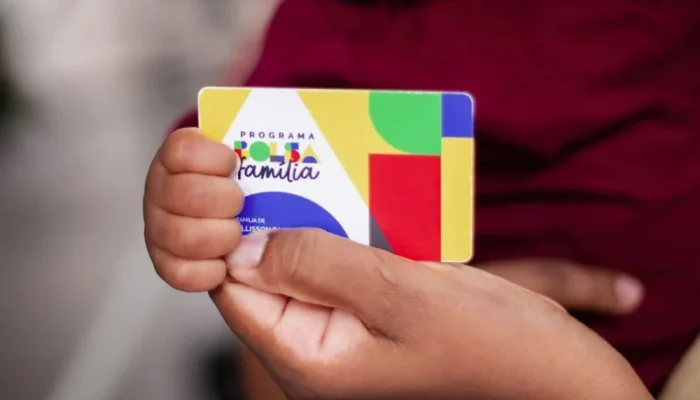
Em 2025, o Programa Bolsa Família transferiu aproximadamente R$ 159,5 bilhões às famílias brasileiras, o equivalente a uma média de cerca de R$ 437 milhões por dia. É um valor expressivo e, por isso, costuma aparecer no debate principalmente pelo lado da despesa pública. Mas olhar apenas para quanto o governo pagou conta somente metade da história. A outra pergunta é: o que acontece com esse dinheiro depois que ele chega à família? O CECAD registra R$ 159,54 bilhões transferidos pelo programa em 2025.
Na prática, boa parte desse recurso tende a voltar rapidamente para a economia. Vira alimentação, medicamentos, gás de cozinha, transporte, roupa, conta de água, energia e outros gastos do dia a dia. Em pouco tempo, aquilo que apareceu como transferência na conta de uma família pode aparecer como faturamento no supermercado, na farmácia, na padaria ou em outro comércio da cidade.
O Bolsa Família, evidentemente, não é um empréstimo. O beneficiário não devolve o valor recebido. Mas também não se trata de dinheiro distribuído sem critérios. O programa é instituído por lei e possui requisitos e compromissos nas áreas de saúde e educação, como vacinação, acompanhamento nutricional, pré-natal e frequência escolar.
Para entender por que essa circulação importa, basta observar o tamanho do consumo na economia brasileira. Em 2025, o Produto Interno Bruto do país alcançou aproximadamente R$ 12,7 trilhões, enquanto o consumo das famílias somou cerca de R$ 8,1 trilhões. Em outras palavras, o consumo familiar correspondeu a aproximadamente 63% do PIB brasileiro.
Esse dado ajuda a trazer a discussão para a vida real. O agricultor pode colher uma excelente safra, a indústria pode aumentar sua produção e o comerciante pode encher as prateleiras. Mas alguém precisa comprar. Uma empresa não vive apenas do que produz; vive também da existência de clientes com renda suficiente para adquirir aquilo que foi produzido.
É nesse ponto que aparece um conceito conhecido na economia como propensão marginal a consumir. O nome é complicado, mas a ideia é simples: quando uma pessoa recebe algum dinheiro a mais, quanto desse valor ela tende a gastar? Famílias de menor renda, que normalmente possuem orçamento mais apertado, tendem a destinar uma parcela maior dessa renda adicional ao consumo. Quem possui renda mais elevada, ao contrário, costuma ter maior possibilidade de poupar ou investir uma parte do recurso.
Um exemplo torna isso mais claro. Para uma família que vive com R$ 2 mil por mês, R$ 500 adicionais podem significar a compra do mês, um botijão de gás, medicamentos ou uma conta atrasada finalmente paga. Para uma pessoa que recebe R$ 50 mil mensais, os mesmos R$ 500 provavelmente terão impacto muito menor sobre o consumo. É por isso que uma transferência direcionada às famílias de baixa renda tende a chegar rapidamente ao comércio.
Existe ainda outro conceito econômico importante: o multiplicador keynesiano. Mais uma vez, o nome parece mais difícil do que a ideia. O gasto de uma pessoa se transforma na receita de outra. Os R$ 200 usados por uma família no supermercado viram faturamento do estabelecimento. Com esse dinheiro, o supermercado paga funcionários, fornecedores, frete, energia e impostos. O fornecedor, por sua vez, paga seus trabalhadores e compra novos produtos. Parte do dinheiro continua circulando.
Isso não significa que o mesmo dinheiro circule indefinidamente. Parte da renda pode ser poupada, destinada ao pagamento de impostos ou usada na compra de produtos importados. O importante é compreender que o efeito econômico de uma transferência não necessariamente termina no momento em que o benefício é pago.
Estudos sobre o Bolsa Família
Há evidência brasileira sobre esse mecanismo. Os pesquisadores François Gerard, Joana Naritomi e Joana Silva estudaram a expansão do Bolsa Família entre municípios e observaram efeitos sobre a atividade econômica local, o emprego, a atividade bancária e a arrecadação tributária. Nas condições específicas analisadas pelo estudo, cada dólar transferido esteve associado a aproximadamente US$ 1,50 de atividade econômica local.
Esse resultado precisa ser interpretado com cuidado. Não seria correto pegar os R$ 159,5 bilhões transferidos em 2025, multiplicá-los por 1,5 e afirmar que esse foi o impacto atual do Bolsa Família sobre o PIB. O estudo analisou outro período e utilizou uma metodologia específica. O que ele mostra é que, nas condições estudadas, o efeito econômico da transferência não se encerrou no pagamento inicial.
Os R$ 159,5 bilhões movimentados pelo programa em 2025 corresponderam a algo próximo de 1,25% do PIB brasileiro e a cerca de 2% do consumo anual das famílias. Isso não quer dizer que o Bolsa Família tenha criado sozinho esses percentuais de riqueza ou de consumo. Serve apenas para mostrar que estamos falando de um fluxo de dinheiro suficientemente grande para produzir efeitos econômicos que não podem ser ignorados.
O outro lado
Mas existe outro lado, e ele é igualmente importante: esse dinheiro precisa vir de algum lugar.
Programas públicos são financiados por arrecadação de impostos, pela reorganização de outras despesas ou, conforme a situação fiscal, por maior necessidade de financiamento do Estado. Portanto, não existe almoço grátis. Se o gasto público crescer continuamente acima da capacidade de financiamento do governo, podem surgir consequências como aumento do endividamento, pressão sobre juros, inflação ou redução do espaço para outros investimentos.
Por isso, seria incorreto concluir que qualquer gasto público é bom simplesmente porque movimenta a economia. Mas também seria incorreto imaginar que uma transferência social seja apenas dinheiro que sai do governo e desaparece. Uma análise séria precisa considerar as duas coisas: o custo fiscal da política e os efeitos econômicos produzidos pela renda que volta ao mercado.
A mesma lógica vale para a gestão do programa. Nenhuma política pública deve estar livre de fiscalização. Fraudes precisam ser combatidas; critérios de entrada e saída devem ser avaliados; as condicionalidades precisam ser acompanhadas; e possíveis efeitos sobre a participação no mercado de trabalho devem continuar sendo estudados. Política pública eficiente não é aquela que não pode ser questionada, mas aquela que pode ser medida, fiscalizada e corrigida quando necessário.
Há ainda o objetivo social do programa. Segundo o IBGE, entre 2023 e 2024, aproximadamente 8,6 milhões de pessoas deixaram a condição de pobreza, cuja proporção caiu de 27,3% para 23,1%. Na simulação feita pelo instituto sem os benefícios dos programas sociais considerados no levantamento, a pobreza alcançaria 28,7% da população e a extrema pobreza subiria de 3,5% para 10%. Esses números se referem ao conjunto dos benefícios sociais analisados pelo IBGE e, portanto, não devem ser atribuídos exclusivamente ao Bolsa Família.
Para quem vive em uma cidade pequena, talvez seja ainda mais fácil visualizar essa lógica. No caixa de um comércio não existem gavetas separadas para guardar “dinheiro do salário”, “dinheiro da aposentadoria” ou “dinheiro do Bolsa Família”. Depois que a venda aconteceu, tudo virou faturamento. É desse faturamento que sairão salários, compras de fornecedores, impostos e outras despesas necessárias para manter a empresa funcionando.
Por isso, reduzir a discussão a uma disputa entre “quem produz” e “quem recebe” pouco ajuda a compreender a economia. A questão mais útil é saber quanto o programa custa, quem realmente precisa dele, quais resultados produz, como esses recursos circulam e se o país consegue financiá-lo de forma sustentável.
No fim, a lógica econômica é bastante simples: o real que entra como renda na casa de uma família pode sair pouco depois como faturamento no caixa de uma empresa.
Produzir é indispensável. Mas a roda da produção só continua girando quando existe alguém com renda para comprar.
Fontes principais: IBGE — Contas Nacionais e Síntese de Indicadores Sociais; Ministério do Desenvolvimento e Assistência Social/CECAD; Lei nº 14.601/2023; Gerard, Naritomi e Silva (2024), Cash Transfers and the Local Economy: Evidence from Brazil; Banco Mundial; Fundo Monetário Internacional.
Foto principal: Lyon Santos/MDS
Rogério Buchala

Economista formado pela UEL, professor, mestre e doutor pela UNESP. Professor e coordenador dos Cursos de Administração e Ciências Contábeis da FAI. Instagram @rogeriobuchala
Leia mais colunas de Economia.
(*) O conteúdo das colunas não reflete, necessariamente, a opinião do O LONDRINE̅NSE