
Por Flávio Caetano de Paula Maimone
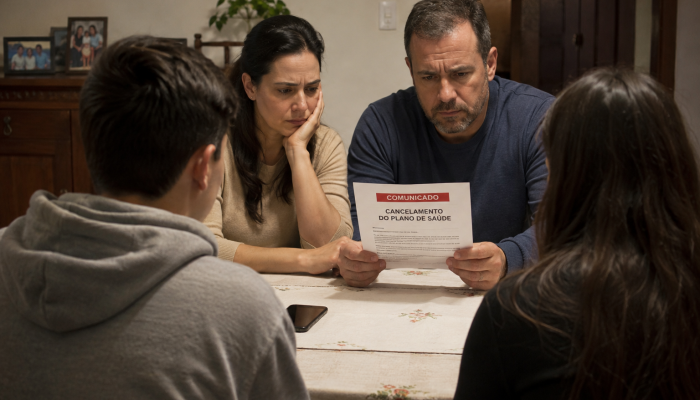
Imagine a seguinte situação: você paga a mensalidade do plano de saúde em dia, mantém os pagamentos rigorosamente atualizados por anos e, de repente, recebe uma carta informando que o seu contrato será cancelado em 60 dias. Sem justificativa técnica, sem inadimplência. Apenas a simples vontade unilateral da operadora de encerrar o vínculo.
Essa cena, que parece absurda, tornou-se a rotina de milhares de famílias e pequenos empresários no Brasil. A prática atinge com especial gravidade os chamados planos coletivos por adesão (contratados via associações ou sindicatos) e os planos empresariais PME/MEI (os conhecidos “falsos coletivos”, contratados por pequenas empresas ou grupos familiares com poucas vidas).
As operadoras utilizam como escudo a Lei nº 9.656/1998, argumentando que a proibição de cancelamento imotivado é restrita aos contratos individuais ou familiares. Contudo, do ponto de vista do Direito do Consumidor e da jurisprudência consolidada, a história é bem diferente.
O trunfo da jurisprudência: o paciente não pode ficar desamparado
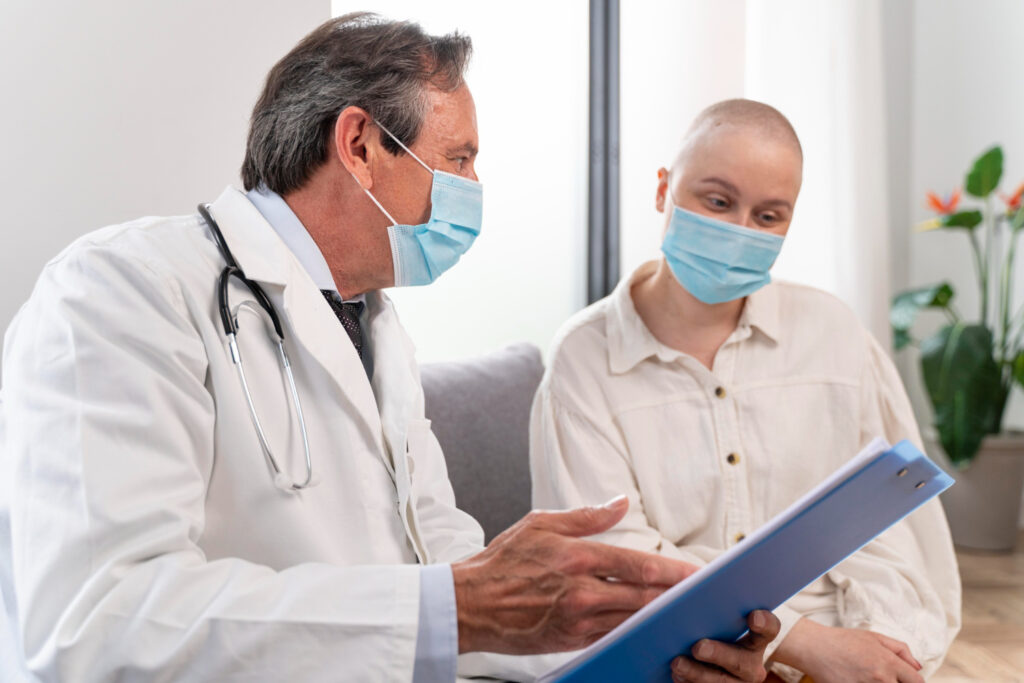
A principal e mais importante barreira contra o cancelamento arbitrário diz respeito aos pacientes que se encontram em tratamento médico.
O Superior Tribunal de Justiça (STJ), ao julgar o Tema 1082, pacificou a seguinte tese: a operadora não pode rescindir unilateralmente o contrato coletivo enquanto houver usuário em tratamento médico garantidor de sua sobrevivência ou incolumidade física, até a efetiva alta.
Isso significa que, se houver no contrato algum dependente ou titular em tratamento de urgência, emergência, terapia contínua, oncologia ou qualquer doença grave, a operadora é obrigada a manter a cobertura de saúde até a efetiva alta médica, nas mesmas condições financeiras e assistenciais vigentes.
A vulnerabilidade dos planos “falsos coletivos”
Outro ponto crucial reside na natureza dos contratos empresariais com poucas vidas (geralmente de 2 a 30 beneficiários). O Poder Judiciário tem reconhecido que esses contratos, embora assinados sob a roupagem de pessoa jurídica (CNPJ), possuem caráter nitidamente familiar e privado.
O consumidor, nesses casos, não possui nenhum poder de barganha frente ao gigante econômico do plano de saúde. Por esse motivo, os tribunais têm aplicado o Código de Defesa do Consumidor (Súmula 608 do STJ) para equiparar esses arranjos aos contratos individuais, declarando a nulidade das cláusulas que permitem o cancelamento unilateral imotivado com base nos artigos 39, V, e 51, IV, do CDC.
O que fazer ao receber a notificação de rescisão?
Se a sua empresa ou família for notificada sobre o cancelamento do plano, a recomendação é agir de forma rápida e documentada:
- Guarde a Notificação: Guarde a carta, e-mail ou aviso do cancelamento, atentando-se à data do recebimento.
- Reúna Relatórios Médicos: Solicite ao médico assistente laudos e atestados atualizados que comprovem a necessidade de continuidade de tratamentos, medicamentos, terapias ou acompanhamento crônico.
- Formalize a Recusa: Abra uma reclamação formal junto à própria operadora e registe uma denúncia no canal de atendimento da Agência Nacional de Saúde Suplementar (ANS) e na plataforma consumidor.gov.br.
- Busque Medida Judicial de Urgência: Caso a operadora mantenha a decisão de rescindir o plano, é possível ingressar com uma ação judicial com pedido de liminar. A Justiça costuma apreciar esses pedidos com prioridade para determinar a manutenção imediata do plano e impedir a interrupção da assistência à saúde.
A saúde não é uma mercadoria descartável da qual a empresa de saúde pode se desfazer no momento em que o beneficiário passa a gerar mais custos. Diante de notificações surpresa de cancelamento, o consumidor deve saber que a legislação e a jurisprudência estão ao seu lado.
Foto principal: Imagem gerada por IA/ChatGpt
Flávio Henrique Caetano de Paula Maimone

Advogado especialista em Direito do Consumidor, sócio do Escritório de advocacia e consultoria Caetano de Paula & Spigai | Sócio fundador da @varbusinessbeyond consultoria e mentoria em LGPD. Doutorando e Mestre em Direito Negocial com ênfase em Responsabilidade Civil na Universidade Estadual de Londrina (UEL). Diretor do Instituto Brasileiro de Política e Direito do Consumidor (BRASILCON). Associado Titular do IBERC (Instituto Brasileiro de Estudos de Responsabilidade Civil). Professor convidado de Pós Graduação em Direito Empresarial da UEL. Autor do livro “Responsabilidade civil na LGPD: efetividade na proteção de dados pessoais”. Colunista do Jornal O LONDRINE̅NSE.
Instagram: @flaviohcpaula
Leia mais sobre Direito do Consumidor
(*) O conteúdo das colunas não reflete, necessariamente, a opinião do O LONDRINE̅NSE.